Approfondimenti
Aprile 2017
Aprile 2017
Analizzeremo dunque brevemente le aspettative di volatilità per il mercato azionario italiano, un indicatore particolarmente seguito dagli operatori, mettendole in relazione al panorama economico del paese.
Di fatto la volatilità esprime il sentimento del mercato.
Tecnicamente misura l'ampiezza delle variazioni, sia positive che negative, subite dal prezzo di un titolo o di un indice di Borsa. Essa varia nel tempo ed è un indicatore di incertezza e di rischio.
In quanto segue, con volatilità faremo riferimento alla volatilità implicita, ovvero al livello di incertezza che il mercato si attende nel futuro, ad esempio a 3 mesi da oggi.
In questo caso si parla, appunto, di volatilità implicita per una scadenza di 3 mesi.
Per prima cosa analizziamo la curva di volatilità implicita, la quale può fornire valide indicazioni. La curva della volatilità altro non è che una rappresentazione grafica del livello della volatilità attesa dal mercato per una data scadenza. In genere più lunga è la scadenza maggiore è la volatilità implicita, dato che a orizzonti temporali più lunghi corrisponde un'incertezza maggiore. Al momento la curva della volatilità implicita per il FTSE/MIB è indicativamente compresa tra il 17% ed il 23% per scadenze tra i 3 ed i 12 mesi.
Rispetto al panorama macroeconomico ed alle stime degli analisti della ricerca economica di UniCredit questi livelli appaiono bassi. Si potrebbe quindi attendere un rialzo della volatilità percepita dal mercato.
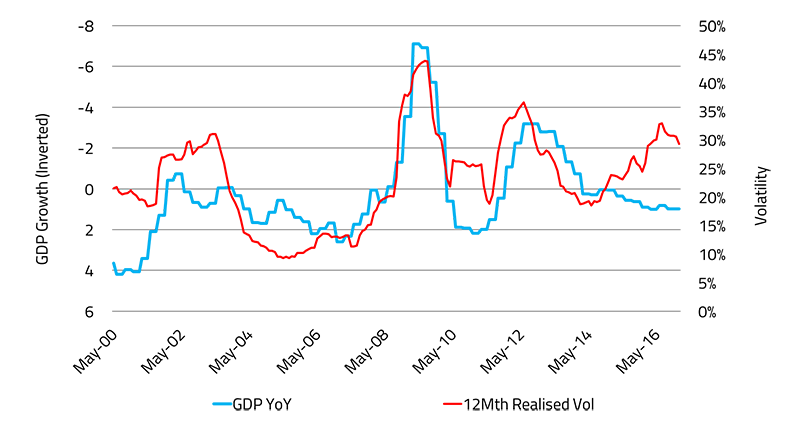
Guardiamo ad alcuni numeri usando una delle relazioni statisticamente significative come quella tra la crescita annualizzata del PIL ed il livello di volatilità su 12 mesi del FTSE/MIB.
Intuitivamente, anni di forte crescita tendono a corrispondere a un rischio più contenuto e quindi volatilità più contenuta.
Ricordiamo che gli economisti di UniCredit prevedono una crescita del PIL Italiano dello 0.8% per il 2017. Storicamente questi livelli di crescita del PIL hanno corrisposto a livelli medi di volatilità intorno al 22%.
Per vedere volatilità dell'indice al di sotto del 20% tipicamente dobbiamo vedere il PIL crescere almeno dell'1.5%, come ad esempio nel 2005 e 2006.
Questo livello di crescita è al momento superiore alle stime di qualsiasi analista che regolarmente pubblica previsioni economiche per l'Italia. I risultati sui livelli attesi di volatilità sono confermati da analisi simili a quella discussa sul PIL che usano altre variabili come ad esempio la produzione industriale o la fiducia delle imprese.
In conclusione questa analisi sembrerebbe indicare che attualmente il mercato stia sottostimando il livello di volatilità rispetto a quello previsto dai fondamentali economici.
Di conseguenza, assumere una posizione che beneficia dell'innalzamento di questo indicatore di rischio potrebbe rivelarsi una buona strategia nel caso in cui il mercato dovesse muoversi nel senso suggerito dall'analisi appena proposta.
Quindi put o call? Il rialzo della volatilità dovrebbe essere più marcato per le put, in quanto, come dettaglieremo a breve, queste risultano storicamente più convenienti se paragonate alle call.
A questo riguardo vale la pena guardare al cosiddetto skew.
Lo skew è il fenomeno per cui quando si ricava la volatilità implicita dai prezzi delle opzioni si ottengono valori diversi, in genere più alti per prezzi di esercizio (strike) bassi e più bassi per strike alti. Siccome le opzioni più liquide - quelle che formano prezzi significativi - sono quelle Out of the Money, e quindi le put per strike bassi e le call per strike alti, lo skew può essere appunto interpretato come la differenza fra la volatilità implicita delle opzioni put e quella delle opzioni call.
Quando il mercato si aspetta maggiori rischi questa curva tende ad essere più inclinata.
Quanto minore è l'inclinazione tanto più è relativamente conveniente acquistare opzioni put.
Come mostriamo nel grafico sottostante, lo skew sul FTSEMIB - come su molti indici Europei d'altronde - è oggi prossimo ai minimi, suggerendo di guardare potenzialmente all'acquisto di put, le quali sembrano "meno care" in termini relativi, rispetto alle call.
In altre parole, ci si attende che lo skew diventi più marcato (ovvero più inclinato) e pertanto un aumento della volatilità dovrebbe beneficiare maggiormente le put rispetto alle call.
Una put è un prodotto che da diritto a vendere un determinato sottostante (un'azione per esempio) ad un prezzo prefissato, il prezzo di esercizio.
Ovviamente il possessore avrà convenienza ad esercitare tale diritto qualora il prezzo di mercato del sottostante sia inferiore al prezzo di esercizio.
In questo caso la put è In the Money (di fatto l'opzione acquisisce un valore intrinseco e ha senso esercitarla in quanto si realizza un guadagno). Al contrario, una put è Out of the Money quando non è ottimale esercitarla perché il prezzo del sottostante è maggiore del prezzo di esercizio;
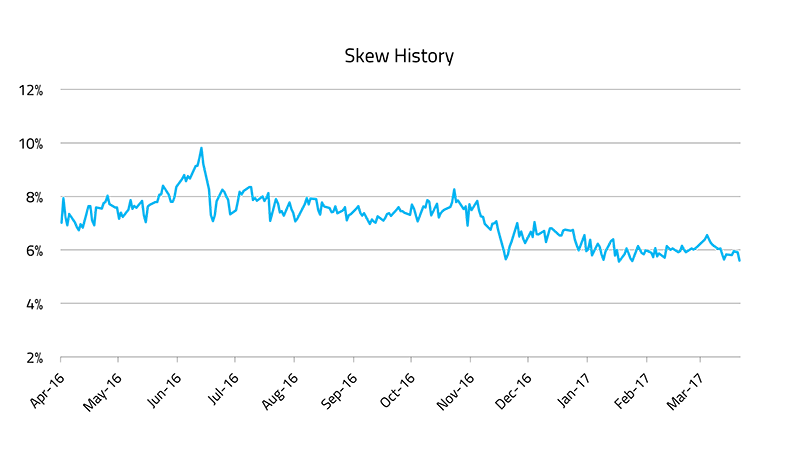
infine, At the Money indica quando prezzo di esercizio e prezzo del sottostante coincidono.
Ma perché l'acquisto di una put può comportare una esposizione positiva alla volatilità? Ci sono vari modi per affrontare la domanda.
Il più intuitivo è il seguente.
L'acquisto di semplici opzioni put espone a un rischio limitato - la perdita del premio pagato per l'acquisto in caso di non esercizio, quando la put scade Out of the Money - con la possibilità di un guadagno illimitato qualora l'opzione diventi esercitabile e scada In the Money.
E' evidente, quindi, che questa esposizione asimmetrica fa si che un aumento della volatilità attesa - ovvero un aumento dell'ampiezza delle variazioni, sia positive che negative, subite dal prezzo di un titolo - faccia aumentare il valore dell'opzione. L'acquirente, infatti, nel peggiore dei casi perde il premio, ma, nel migliore, realizza un guadagno dal potenziale illimitato.
Tommaso Cotroneo - Ralph Zenatti
Equity Derivatives Strategist UniCredit